Angebliche "unklare Finanzlage"
Teil 5 der Serie: ARD-Berichterstattung über die DSEG contra Fakten
Seit Beginn dieser Serie habe ich Schritt für Schritt gezeigt, wie einzelne Behauptungen der ARD-Berichterstattung einer einfachen Faktenprüfung nicht standhalten.
In Teil 1 ging es um die angeblich auf Athleten abgewälzten Kosten.
In Teil 2 um die vermeintliche Teamkleidung-Affäre.
In Teil 3 um die Behauptung, Athleten müssten „jahrelang“ auf ihre Preisgelder warten.
In Teil 4 um den Vorwurf, Haushaltspläne seien angeblich zurückgehalten worden.
Auch diesmal geht es wieder um ein Thema, das in der Berichterstattung mit großer Geste vorgetragen wurde: die angeblich „unklare Finanzlage“ des Verbandes.
Und auch diesen Teil überlasse ich bewusst derjenigen Person, die die finanziellen und rechtlichen Strukturen unseres Verbandes besser kennt als jeder andere: unserer amtierenden Schatzmeisterin Dr. iur. Clarissa Forster.
Was nun folgt, ist ihre Einordnung der Vorwürfe – und die Antwort auf die Frage, was von diesen Gerüchten übrigbleibt, wenn man sie mit den Fakten konfrontiert.
Kassensturz mit Pointe: Wie ein Verband seine Zahlen findet – und Gerüchte ihre Grenzen – Ordnung statt Orakel!
Von der Gerüchteküche zur Buchhaltung:
Im Chor der Flüstertüten ertönt seit Wochen das Refrainchen von der „unklaren Finanzlage“. Der Verband hingegen kontert trocken: Die Lage war klar, ist klar – und bleibt es, selbst wenn das Publikum lieber Orakel als Ordner liest. Jahresabschlüsse? Vorhanden. Fristen? Eingehalten. Insolvenz? Beratung ja, Verfahren nein. Und jetzt alle gemeinsam: denklogisch.
In der Gerüchteökonomie boomt das Ungefähre: Altgediente Flüstertüten raunen von „unklarer Finanzlage“, während der Verband – fieserweise bewaffnet mit Kalender, § 149 AO und einem Steuerberater – die Pointe versaut: Die Kasse ist klar. War sie. Bleibt sie.
Der Jahresabschluss 2023 wurde im Juni 2025 erstellt und ordnungsgemäß an Finanzamt sowie BKAmt/BMI/BVA übermittelt; die pandemiebedingten Fristen liefen nämlich erst Anfang Juni 2025 aus. Wer in der Mitgliederversammlung am 18. Mai 2025 auf fertige Zahlen hoffte, verlangte de facto Zeitreisen. Am 23. August 2025 lagen die Zahlen dann vor, hübsch verdichtet auf einem One-Pager für die Mitglieder – und damit exakt so unspektakulär, wie Buchhaltung nun einmal ist, wenn sie funktioniert. Die formelle Beschlussfassung? Selbstverständlich erst nach der Prüfung durch Kassen- bzw. Rechnungsprüfer in der nächsten turnusgemäßen Mitgliederversammlung. Das ist keine Verschleierung, sondern das, was Experten „Vereinsalltag“ nennen und Dramatiker „handlungsarme Szene“.
Die Satzung selbst schreibt übrigens keine Präsentationsfrist gegenüber der Mitgliedschaft vor – es dirigiert die Abgabenordnung, konkret § 149 AO, und die schlägt den Takt so trocken wie ein Metronom: Grundsätzlich sieben Monate nach Jahresende, mit Steuerberater bis Ende Februar des zweiten Folgejahres, corona-gestreckt für 2023 bis zum 2. Juni 2025, für 2024 bis zum 30. April 2026. Der Verband hält das ein. Der Jahresabschluss 2024 ist zwischen Präsidium und Steuerberater final abgestimmt, die Steuerdeklaration erfolgt fristgemäß, die unterzeichnete Fassung liegt nach Einreichung vor, so wie es die Finanz- und Gebührenordnung (Art. 5 Abs. 1 und 2) verlangt. Mit anderen Worten: Der Kalender ist hier die Staatsanwaltschaft, nicht SIE, sehr geehrter Herr Seppelt und sehr geehrter Herr Mebus, und er ist nicht voreingenommen. Wer früher winken will, darf das gerne tun – die für den Verband geltenden Vorgaben beinhalten leider keine Applausordnung für investigativen Journalismus!
Das medienwirksam zirkulierende Gruselobjekt „nicht durch Vereinsvermögen gedeckter Fehlbetrag“ von über 288.000 Euro aus 2022 wird bei Licht besehen zum Haushaltswesen mit Rückgabeschein: Rund 200.000 Euro an Bundesfördermitteln für 2020 und 2022 wurden zurückgeführt (siehe Blatt 19 des JA 2022, das den Mitgliedern vorliegt). Aus dieser Sondersituation heraus ließ der Verband 2024 – Achtung, das Gegenteil von Panik – eine insolvenzrechtliche Beratung durchführen. Ergebnis: keine Eröffnungsvoraussetzung, kein Verfahren, keine Zahlungseinstellung, sämtliche Verbindlichkeiten bedient, positive Fortführungsprognose, ordnungsgemäße Buchführung nach GOBD. Oder, weniger höflich: Man hat die Feuerwehr einmal durchs Treppenhaus geschickt, aber es brannte nur die Fantasie.
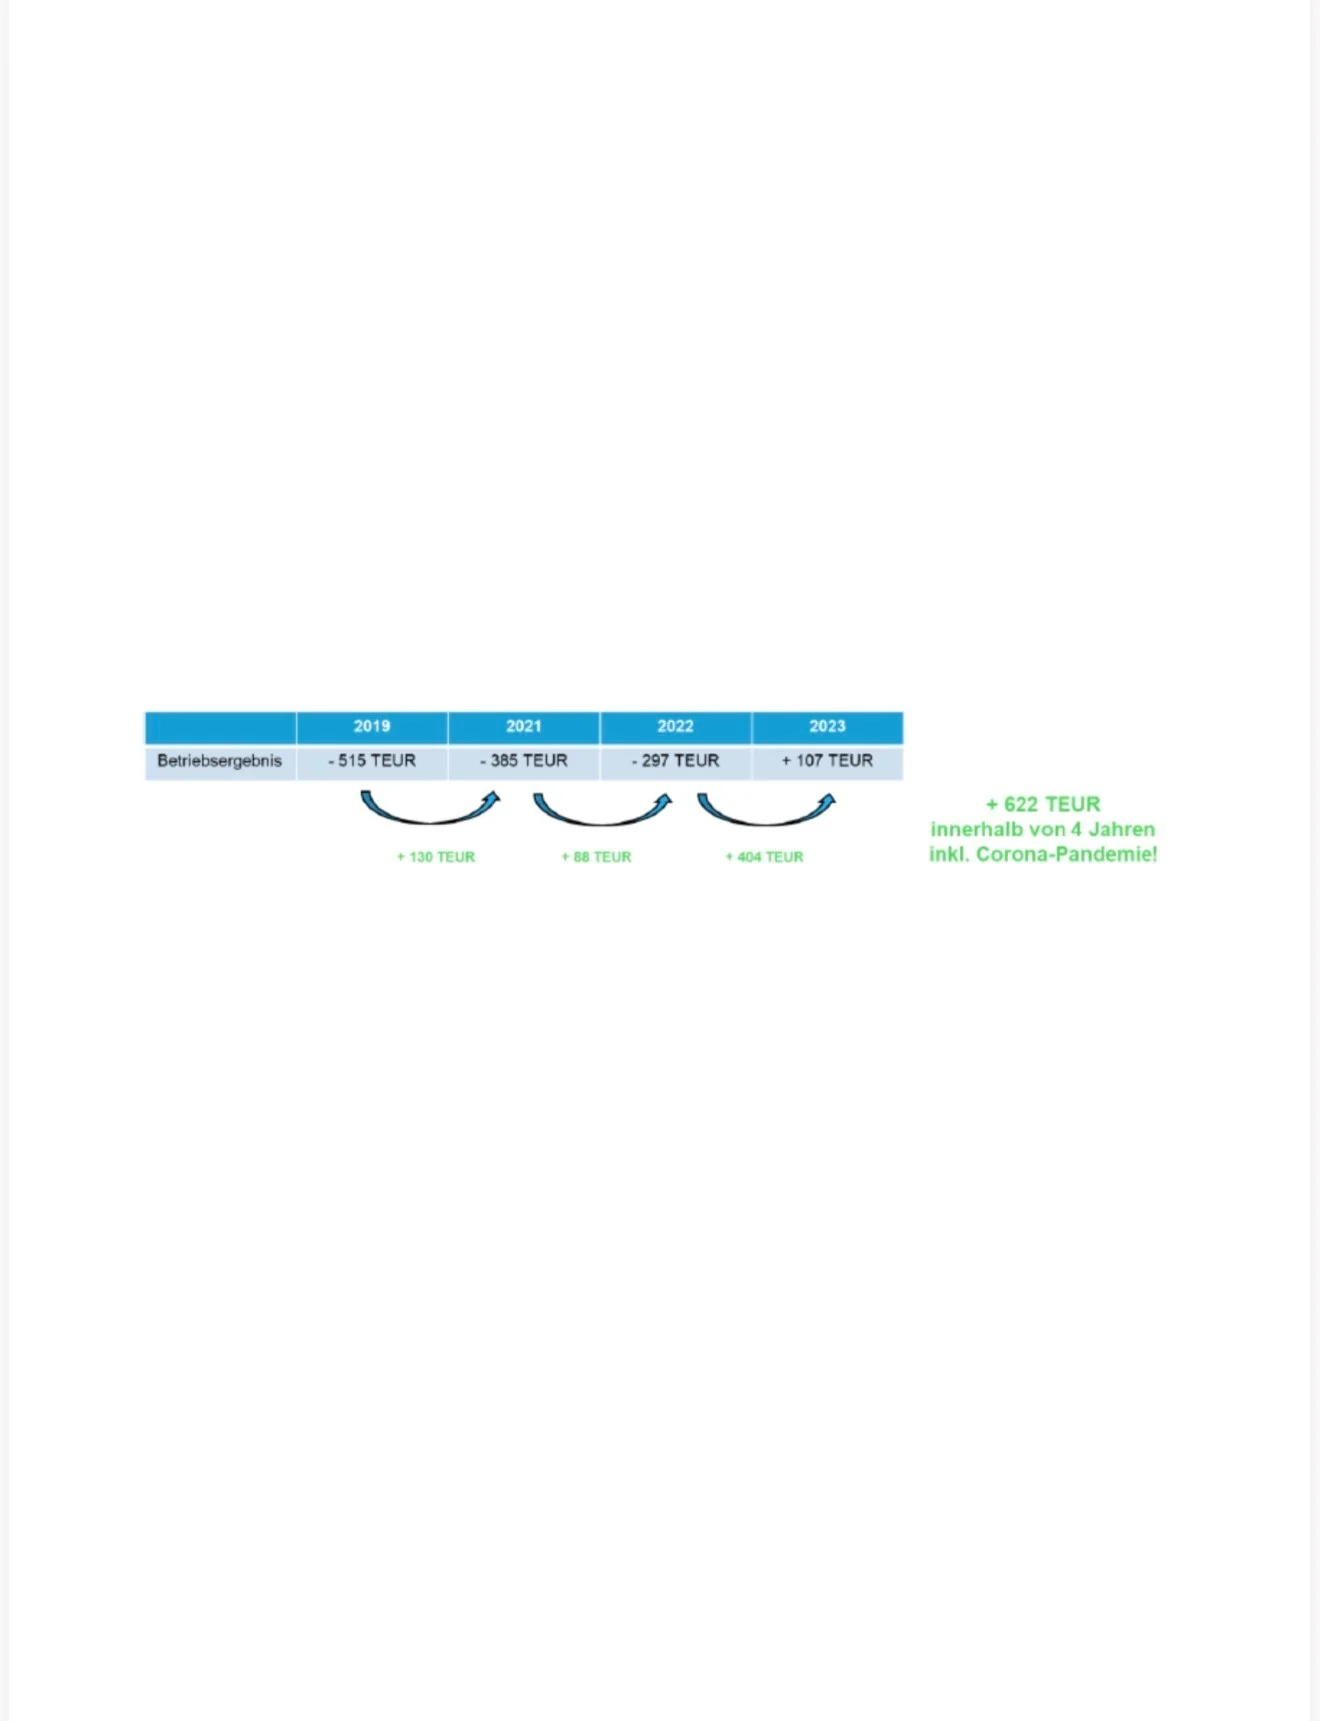
Die längerfristige Kurve macht derweil das, was Gerüchte traditionell nicht mögen: Sie widerspricht. Das Präsidium um Präsident Matthias Große, seit 19. September 2020 im Amt und zunächst mit den Altlasten einer vollständig abgewählten Vorgängercrew (Entlastung? Keine.) beschäftigt, hat die operative Trendwende unter Pandemiebedingungen ausgerechnet – und geliefert.
Binnen vier Jahren eine Verbesserung um 622 T€. Als amtierende (kooptierte) Schatzmeisterin habe ich diese Entwicklung den Mitgliedern am 18. Mai und am 23. August 2025 detailliert vorgetragen; im August bis einschließlich 2023, weil der Jahresabschluss 2023 da final vorlag. Es ist die Art von Zahlenwerk, die den Puls nicht beschleunigt, aber die Bilanz.
Formell läuft das Verfahren so unaufgeregt, dass es beinahe provokant wirkt: Die Mitgliederversammlung tagt im zweijährigen Turnus; bevor über die Jahresabschlüsse 2023 und 2024 abgestimmt wird, prüfen die Rechnungsprüfer – wie es die Satzung vorsieht. Danach gehen die Unterlagen zur Abstimmung an die Mitgliedschaft. Das ist weder Verzögerungstaktik noch liturgische Verschleppung, sondern das, was man zwischen Finanzamtfristen und internen Kontrollen gemeinhin „sachgerecht“ nennt. Wer darin ein Mysterium wittert, verwechselt die Nebelmaschine mit dem Taschenrechner.
Wesentlich ergänzt werden muss an dieser Stelle:
Der Verband wird seit 2019 fortlaufend und engmaschig durch seine Fördermittelgeber begleitet – bislang durch das BMI/BVA, inzwischen durch das Bundeskanzleramt. Dort liegen sämtliche relevanten Zahlen, Daten und Fakten vor. Beispielhaft seien die quartalsweisen Berichte an das BMI erwähnt: zum 30.06.2025, 30.09.2025, 31.12.2025 und (bald wieder) zum 31.03.2026. Die Fördermittelgeber kennen die tatsächliche Finanzlage des Verbandes – eine Kenntnis, die einige Kritiker wie Herr Seppelt und Herr Mebus offenbar nicht haben oder nicht haben wollen. Entscheidend ist jedoch: Nicht ihre Einschätzung ist maßgeblich, sondern die der Institutionen, die den Verband kontrollieren und finanzieren. Entsprechend konnte die Staatsministerin, Frau Dr. Schenderlein, auch gegenüber dem Sportausschuss in der nicht-öffentlichen Sitzung am 05.03.2026 rechtssicher berichten, dass die Finanzlage transparent und geordnet ist.
Zudem stellte sie zu Recht klar, dass es sich bei dem Verband um einen wichtigen olympischen Verband handelt. Dafür bedankt sich das amtierende Präsidium ausdrücklich bei der Staatsministerin und dem gesamten zuständigen Team, die im Gegensatz zu manchem selbsternannten Experten tatsächlich wissen, was im Verband passiert!
Und abschließend eine klare Botschaft von mir an all jene, die gegen den Präsidenten polemisieren:
Lesen Sie langsam – gerne mehrmals – und denken Sie darüber nach: Ohne das wirtschaftliche Know-how des Präsidenten seit 2020 wäre kein deutscher Verbandsathlet zu Olympia 2022 oder zu Olympia 2026 gefahren. Warum? Weil es den Verband in dieser Form nicht mehr gegeben hätte.
Fazit: Die Behauptung einer „unklaren Finanzlage“ hält einer sachlichen Prüfung nicht stand. Alle Jahresabschlüsse wurden erstellt transparent kommuniziert. Die rechtliche Beratung 2024 war eine vernünftige Vorsichtsmaßnahme nach einem einmaligen Sondereffekt – nicht mehr und nicht weniger. Unter der aktuellen Verbandsführung hat sich die Ertragslage messbar verbessert, die Fortführung war stets gesichert, und alle Verbindlichkeiten wurden vollständig erfüllt. Die Fakten sprechen eine klare Sprache – auch wenn manche lieber Gerüchte verbreiten.
Wer dennoch auf „unklar“ besteht, mag es mit „denklogisch“ versuchen: Was im Juni 2025 fristgerecht einzureichen ist, kann im Mai 2025 beim besten Willen nicht vorliegen – es sei denn, man bucht künftig auch noch in die Zukunft.
Zur Primetime-Paukenschlag‑Berichterstattung nur noch eines: Von der ARD-Gruppe, Herrn Seppelt und Herrn Mebus wurden Aussagen zur Finanzlage verbreitet, die mit den dokumentierten Fakten nicht harmonieren. Pressefreiheit schützt Meinungen, nicht aber journalistische Nachlässigkeit. Auf diese Auseinandersetzung sind wir inhaltlich und belastbar vorbereitet. Oder, um es sportlich zu sagen: Wir haben nicht nur eine Wirbelsäule, sondern Rückgrat! Wir stehen stabil – allen voran unser Zahlenwerk!
Am morgigen Mittwoch folgt Teil 6 dieser Serie. Dann geht es um das angebliche „Klima der Angst“ im Verband. Hier wird besonders deutlich, wie infam sich die Berichterstattung aus unserer Sicht darstellt. Denn anonym kann jeder alles behaupten.